
L’investissement guidé par le passif (IGP) dans un contexte de capitalisation plus solide : optimiser la conception de la couverture, les indices de référence et les résultats en matière de capitalisation
Alors que la situation de capitalisation des régimes atteint des niveaux historiquement élevés, il est opportun de vérifier si votre politique de placement, votre couverture du passif et votre approche d’investissement guidé par le passif (IGP) sont toujours en ligne avec les objectifs de votre régime.
Principaux points à retenir
- Alors que la situation de capitalisation n’a jamais été aussi solide, le moment est bien choisi pour que les régimes délaissent la maximisation des rendements au profit de la protection des gains et d’une plus grande stabilité des cotisations et de leur bilan
- Pour les régimes qui ont déjà recours à l’investissement guidé par le passif (IGP), le prochain levier consiste à peaufiner la conception et la mise en œuvre de la couverture afin d’améliorer l’alignement sur le passif et l’efficience
- Les régimes ont maintenant une réelle occasion de passer d’une approche où l’IGP constitue « un simple volet » du portefeuille à une approche axée sur les objectifs et fondée sur un indice de référence du passif, qui lie directement les décisions de couverture aux résultats en matière de capitalisation
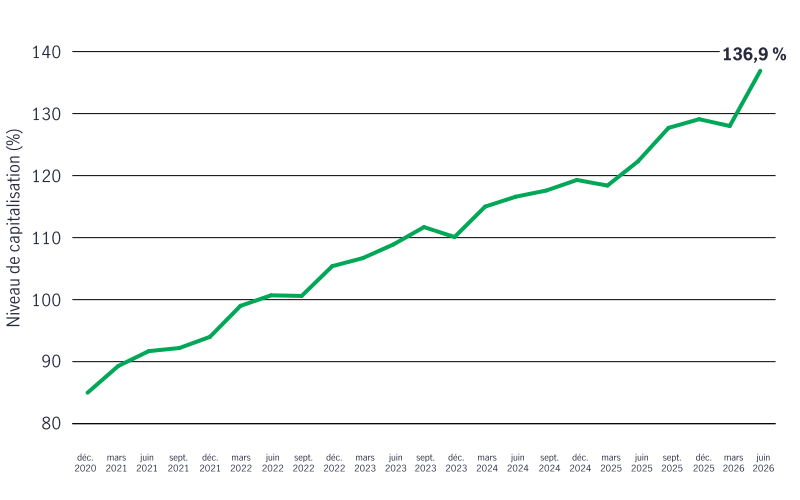
Les régimes de retraite canadiens sont à un tournant important. Après une longue période de hausse du marché des actions et de baisse du marché des obligations, les solides rendements des actifs de croissance et la hausse des taux d’actualisation ont considérablement amélioré leur capitalisation. Le degré de solvabilité est ainsi passé de 85 % au 31 décembre 2020 à 137 % au 30 juin 2026. Pour de nombreux promoteurs, il s’agit d’une occasion opportune de revoir leurs politiques de placement et de consolider des gains qui ont parfois mis des années à se concrétiser.
Ratio de solvabilité
La question centrale n’est donc plus « Comment regagner le terrain perdu ? », mais plutôt « Comment protéger nos acquis ? ». Pour les régimes bien capitalisés, le contexte actuel offre l’occasion de comparer le rendement attendu et le risque liés à la situation de capitalisation de leur politique actuelle à ceux de solutions prenant davantage en compte le passif. L’investissement guidé par le passif (IGP) permet d’atteindre cet objectif en utilisant le passif du régime, plutôt qu’un indice de marché général, comme point de référence pour la construction du portefeuille.
Le point de départ : un décalage important en matière de taux d’intérêt
Le portefeuille représentatif ci-dessous vise à refléter la composition de l’actif d’un régime de retraite à prestations déterminées (PD) canadien diversifié. Les régimes canadiens varient en fonction de leur taille, de leur maturité, de leur situation de capitalisation et de leur tolérance au risque, mais combinent généralement des actions pour la croissance à long terme, des titres à revenu fixe pour couvrir le risque lié au passif et des actifs réels ou d’autres sources de diversification pour élargir les sources de rendement. Les données sectorielles de 2025 illustrent clairement cette tendance : l’actif des régimes PD canadiens était alors réparti à environ 41 % en actions, 36 % en titres à revenu fixe, 20 % en actifs réels et 5 % en stratégies de diversification. Le portefeuille illustratif repose sur des composantes similaires (40 % en actions, 40 % en titres à revenu fixe et 20 % en actifs réels), tout en restant suffisamment simple pour montrer comment chaque composante contribue à la croissance, à la couverture ou à la diversification.
Le tableau doit être considéré comme une répartition de départ plutôt que comme une prescription applicable à tous les régimes. Les deux répartitions en actions constituent la principale source d’exposition axée sur le rendement ; les obligations canadiennes de base et à long terme servent d’actifs principaux de couverture du passif ; et l’immobilier et les infrastructures procurent une diversification ainsi qu’une sensibilité potentielle à l’inflation. Bien que 40 % du portefeuille soit investi dans des titres à revenu fixe, son ratio de couverture estimatif du risque de taux d’intérêt n’est que de 51,0 %. Ce ratio compare la sensibilité du portefeuille aux variations des taux d’intérêt à celle du passif : un ratio de 100 % signifierait que la valeur de l’actif et celle du passif devraient réagir de manière similaire à une variation donnée des taux d’intérêt. Avec un ratio de 51,0 %, environ la moitié de la sensibilité du passif aux taux d’intérêt n’est pas couverte, exposant ainsi la situation de capitalisation aux variations des taux et à la forme de la courbe des taux.
| Catégorie d’actif | Rôle | Pondération |
| Titres à revenu fixe de base canadiens | Couverture | 20 % |
| Titres à revenu fixe de base à long terme canadiens | Couverture | 20 % |
| Actions canadiennes toutes capitalisations | Croissance | 10 % |
| Actions mondiales à grande capitalisation (tous pays) | Croissance | 30 % |
| Immobilier canadien | Diversification | 10 % |
| Infrastructures mondiales | Diversification | 10 % |
La première comparaison vise à déterminer si la répartition actuelle de 40 % en titres à revenu fixe permet de couvrir le passif plus efficacement, sans modifier la composition globale de l’actif. Les stratégies canadiennes traditionnelles de base et à long terme sont donc remplacées, selon les mêmes pondérations, par une stratégie d’IGP. Cela permet d’isoler l’incidence d’un changement dans la façon dont le portefeuille de titres à revenu fixe est constitué (en passant du suivi d’indices de marché généraux au ciblage des expositions du passif du régime), plutôt que d’ajouter simplement des obligations.
Un meilleur appariement avec le passif peut améliorer l’efficience du portefeuille
À partir du même ratio de capitalisation de 136,9 % au 30 juin 2026, la composition globale de l’actif reste inchangée (40 % en titres à revenu fixe), mais les obligations canadiennes de base et à long terme sont remplacées par un mandat d’IGP de 40 %. Cette modification nous permet d’isoler les changements survenant lorsque les titres à revenu fixe sont conçus en fonction des expositions du passif plutôt qu’en fonction d’un indice de marché général. Il en résulte un ratio de couverture du risque de taux d’intérêt plus élevé (passant d’environ 51 % à environ 55 %), ce qui signifie que le portefeuille devrait suivre plus étroitement les fluctuations du passif à mesure que les taux d’intérêt et la courbe des taux évoluent.
Profil risque-rendement
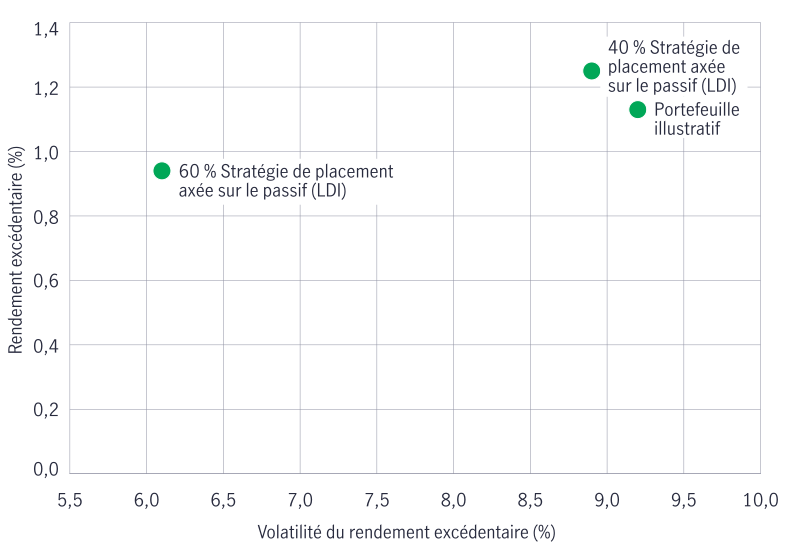
Les résultats de la modélisation sont exprimés en rendements par rapport au passif, car c’est ainsi qu’un promoteur de régime de retraite évalue, en fin de compte, la performance de ses placements. Le « rendement excédentaire » correspond à l’écart, positif ou négatif, entre le rendement du portefeuille et la variation de la valeur du passif. La « volatilité du rendement excédentaire » mesure, quant à elle, l’ampleur possible des variations de ce résultat relatif. Sur l’horizon de 10 ans modélisé, le rendement excédentaire annualisé médian passe d’environ 1,13 % avec la répartition actuelle à 1,25 % avec l’IGP, tandis que la volatilité du rendement excédentaire recule d’environ 9,16 % à 8,91 %. Concrètement, selon ce scénario, le modèle indique un rendement médian légèrement supérieur à celui du passif, avec une variabilité un peu plus faible.
Un transfert supplémentaire de 20 % des actions vers l’IGP renforce la couverture
Le deuxième scénario illustre une étape de réduction des risques plus marquée. Après le remplacement de la répartition initiale de 40 % en titres à revenu fixe traditionnels par l’IGP, la pondération de ce dernier a été portée à 60 % du portefeuille, soit une augmentation de 20 points de pourcentage. Ces 20 % additionnels proviennent des actions : le portefeuille de départ compte 40 % d’actions canadiennes et mondiales, et ce scénario ramène cette répartition combinée à 20 %. En comparaison, la répartition de 20 % entre l’immobilier et les infrastructures reste inchangée. Cela correspond aux pondérations de la feuille de calcul et constitue un élément de contexte important : la réduction plus marquée du risque reflète à la fois un meilleur appariement avec le passif au sein des titres à revenu fixe et une exposition moindre à la volatilité des marchés boursiers. Avec cette répartition accrue en IGP, la volatilité du rendement excédentaire recule à environ 6,10 %, tandis que le ratio de couverture grimpe à environ 82,1 %. Le rendement excédentaire médian diminue à environ 0,94 %, ce qui illustre le compromis modélisé : un rendement excédentaire médian plus faible en contrepartie d’une fourchette plus étroite des résultats de capitalisation.
Une plus grande part d’IGP peut réduire considérablement le risque de baisse
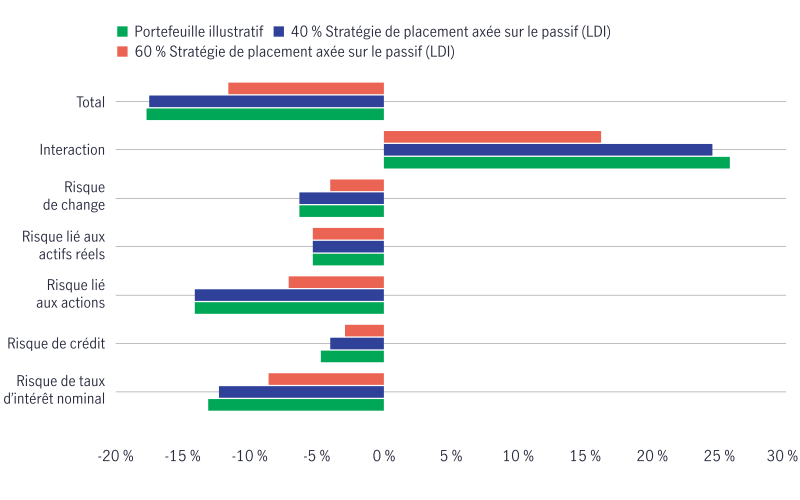
L’analyse de la valeur à risque (VaR) permet de comprendre l’incidence potentielle sur la situation de capitalisation. Plutôt que de présenter un résultat attendu, elle estime l’ampleur de la baisse susceptible de survenir dans un contexte de marché difficile, mais plausible. Avec un niveau de confiance de 95 %, la VaR estime une baisse grave mais plausible de la situation de capitalisation : dans 95 scénarios sur 100, la perte devrait être inférieure au niveau de la VaR. Selon la répartition actuelle, le ratio de capitalisation recule d’environ 17,7 points de pourcentage (de 136,9 % à environ 119,2 %). Le passage à l’IGP selon la même pondération atténue légèrement cette baisse (environ 17,5 points), mais le passage à une pondération de 60 % en IGP a une incidence plus importante : la baisse se limite alors à environ 11,6 points (pour un ratio d’environ 125,3 %), ce qui reflète une exposition moindre aux actions et un décalage moins important des taux d’intérêt.
Valeur à risque (95 %) - variation de la situation de capitalisation
Pourquoi un indice de référence fondé sur le passif est plus approprié
L’IGP ne se limite pas à un simple changement de la répartition des obligations ; il s’agit d’un changement du cadre utilisé pour définir la réussite. Cette approche utilise le passif du régime, plutôt qu’un indice des marchés publics, comme indice de référence pour les décisions de placement et de gestion des risques. Elle scinde généralement le portefeuille en deux composantes : l’une consacrée à la couverture du passif et l’autre à la recherche de rendement. Comme la durée, le profil des flux de trésorerie et l’exposition à la courbe des taux d’un indice obligataire général peuvent sensiblement différer de ceux d’un régime de retraite, un portefeuille traditionnel de titres à revenu fixe évalué par rapport à un indice peut afficher un bon rendement par rapport à son indice de référence, tout en s’écartant du passif qu’il est censé couvrir. C’est pourquoi nous privilégions un indice de référence du passif personnalisé, conçu en fonction des expositions aux taux clés d’un régime. Celui-ci permet au portefeuille de couverture de réagir de manière plus cohérente aux variations de la valeur du passif lorsque la courbe des taux évolue.
Pour les régimes à prestations déterminées canadiens dont la situation de capitalisation est plus solide, l’analyse montre qu’il est nécessaire de vérifier si l’équilibre actuel entre l’exposition aux actions et la couverture du passif demeure approprié. Cette démarche ne repose pas sur une prévision des taux d’intérêt. Dans le premier scénario, le remplacement des titres à revenu fixe traditionnels par l’IGP, selon la même pondération, augmente légèrement le ratio de couverture et le rendement excédentaire médian, tout en réduisant légèrement la volatilité du rendement excédentaire. Dans le deuxième scénario, le fait d’augmenter la part de l’IGP à 60 % tout en réduisant la part des actions accroît encore le ratio de couverture et réduit considérablement la volatilité modélisée et le risque de baisse du ratio de capitalisation, mais diminue le rendement excédentaire médian. Ces résultats ne prescrivent pas une répartition unique. Ils illustrent le compromis que les promoteurs peuvent évaluer lorsqu’ils déterminent la part du rendement attendu qu’ils souhaitent conserver par rapport au degré d’alignement sur le passif et au niveau de risque lié à la capitalisation qu’ils sont prêts à accepter.
Renseignements importants
Renseignements importants
Les placements comportent des risques, y compris un risque de perte de capital. Les marchés des capitaux sont volatils et peuvent considérablement fluctuer sous l’influence d’événements liés aux sociétés, aux secteurs, à l’économie, à la politique, à la réglementation et aux marchés. Ces risques sont amplifiés dans le cas des placements effectués sur les marchés émergents. Le risque de change est le risque que la fluctuation des taux de change ait un effet négatif sur la valeur des placements détenus dans un portefeuille.
Les renseignements fournis ne tiennent pas compte de la convenance des placements, des objectifs de placement, de la situation financière, ni des besoins particuliers d’une personne donnée. Nous vous invitons à évaluer la convenance de tout type de placement à la lumière de votre situation personnelle, et à consulter, au besoin, un spécialiste.
Ce document est réservé à l’usage exclusif des personnes ayant le droit de le recevoir en vertu des lois et des règlements applicables des territoires de compétence. Les opinions exprimées sont celles de l’auteur ou des auteurs, et elles peuvent changer sans préavis. Nos équipes de placement peuvent avoir des opinions différentes et, par conséquent, prendre des décisions de placement différentes. Ces opinions ne reflètent pas forcément celles de Gestion de placements Manuvie ni de ses sociétés affiliées. Bien que les renseignements et analyses figurant dans ce document aient été compilés ou formulés à l’aide de sources jugées fiables, Gestion de placements Manuvie ne donne aucune garantie quant à leur précision, à leur exactitude, à leur utilité ou à leur exhaustivité et se dégage de toute responsabilité pour toute perte découlant de l’utilisation de ces renseignements ou analyses. Ce document peut comprendre des prévisions ou d’autres énoncés de nature prospective portant sur des événements futurs, des objectifs, des stratégies de gestion ou d’autres prévisions et n’est à jour qu’à la date indiquée. Les renseignements fournis dans ce document, y compris les énoncés concernant les tendances des marchés des capitaux, sont fondés sur la conjoncture, laquelle évolue au fil du temps. Ces renseignements peuvent changer à la suite d’événements ultérieurs touchant les marchés ou pour d’autres motifs. Gestion de placements Manuvie n’est nullement tenue de mettre à jour ces renseignements.
Ni Gestion de placements Manuvie, ni ses sociétés affiliées, ni leurs administrateurs, dirigeants et employés n’assument de responsabilité pour quelque perte ou dommage direct ou indirect, ou quelque autre conséquence que pourrait subir quiconque agit sur la foi des renseignements du présent document. Tous les aperçus et commentaires sont de nature générale et ponctuelle. Quoiqu’utiles, ils ne remplacent pas les conseils d’un spécialiste en fiscalité, en placement ou en droit. Il est recommandé aux clients de consulter un spécialiste qui évaluera leur situation personnelle. Ni Manuvie, ni Gestion de placements Manuvie, leurs sociétés affiliées et leurs représentants ne fournissent de conseils dans le domaine de la fiscalité, des placements ou du droit. Le présent document a été produit à titre indicatif seulement et ne constitue ni une recommandation, ni un conseil professionnel, ni une offre, ni une invitation à quiconque, par Gestion de placements Manuvie et en son nom, relativement à l’achat ou à la vente d’un titre ou à l’adoption d’une stratégie de placement, non plus qu’il indique une intention d’effectuer une opération dans un fonds ou un compte géré par Gestion de placements Manuvie. Aucune stratégie de placement et aucune technique de gestion des risques ne peut garantir le rendement ni éliminer les risques, peu importe la conjoncture du marché. La diversification et la répartition de l’actif ne sont pas garantes de profits et n’éliminent pas le risque de perte dans quelque marché que ce soit. À moins d’indication contraire, toutes les données proviennent de Gestion de placements Manuvie. Les rendements passés ne sont pas garants des rendements futurs.
À propos de Gestion de patrimoine et d’actifs Manuvie
Division de la Société Financière Manuvie, Gestion de patrimoine et d’actifs Manuvie offre des services de placement et de planification de la retraite ainsi que des conseils financiers à 19 millions de particuliers, d’institutions et de participants à des régimes de retraite dans le monde entier. Notre mission est de rendre les décisions plus simples et d’aider les gens à vivre mieux en leur donnant les moyens de bâtir un avenir meilleur. En tant que partenaire à l’écoute de nos clients et de gestionnaire responsable du capital des investisseurs, nous exploitons notre savoir-faire en matière de gestion des risques ainsi que notre grande expertise des marchés publics et privés et nous offrons des services complets au chapitre des régimes de retraite. Nous aspirons à ce que nos placements génèrent un effet et des résultats optimaux tout en aidant les gens à épargner et à investir en toute confiance pour sécuriser leur avenir financier. Les produits ne sont pas tous offerts dans tous les pays. Pour de plus amples renseignements, veuillez consulter le site www.manulifeim.com/fr.
Le présent document n’a été soumis à aucun examen de la part d’un organisme de réglementation des valeurs mobilières ou autre autorité de réglementation, ni déposé auprès d’une telle autorité, et peut, le cas échéant, être distribué par les entités de Manuvie suivantes dans leurs territoires respectifs. Pour en savoir plus sur Gestion de placements Manuvie, consultez le site manulifeim.com/institutional.
Australie : Manulife Investment Management Timberland and Agriculture (Australasia) Pty Ltd., Manulife Investment Management (Hong Kong) Limited. Brésil : Hancock Asset Management Brasil Ltda. Canada : Gestion de placements Manuvie limitée, Distribution Gestion de placements Manuvie inc., Manulife Investment Management (North America) Limited et Marchés privés Gestion de placements Manuvie (Canada) Corp. Chine continentale : Manulife Overseas Investment Fund Management (Shanghai) Limited Company. Espace économique européen Manulife Investment Management (Ireland) Ltd., qui est habilitée et régie par la banque centrale d’Irlande. Hong Kong : Manulife Investment Management (Hong Kong) Limited. Indonésie : PT Manulife Aset Manajmen Indonesia. Japon : Manulife Investment Management (Japan) Limited. Malaisie : Manulife Investment Management (M) Berhad 200801033087 (834424-U). Philippines : Manulife Investment Management and Trust Corporation. Singapour : Manulife Investment Management (Singapore) Pte. Ltd. (Company Registration No. 200709952G) Corée du Sud : Manulife Investment Management (Hong Kong) Limited. Suisse : Manulife IM (Switzerland) LLC. Taiwan : Manulife Investment Management (Taiwan) Co. Ltd. Royaume-Uni : Manulife Investment Management (Europe) Ltd., qui est habilitée et réglementée par la Financial Conduct Authority États-Unis : John Hancock Investment Management LLC, Manulife Investment Management (US) LLC, Manulife Investment Management Private Markets (US) LLC et Manulife Investment Management Timberland and Agriculture Inc. Vietnam : Manulife Investment Fund Management (Vietnam) Company Limited.
Manuvie, Gestion de placements Manuvie, le M stylisé et Gestion de placements Manuvie & M stylisé sont des marques de commerce de La Compagnie d’Assurance-Vie Manufacturers et sont utilisés par elle, ainsi que par ses sociétés affiliées sous licence.
5900499