



Crédit immobilier : des solutions ciblées dans un contexte de marché en évolution
Appuyée par l'une des plus importantes organisations d'assurance au monde, notre plateforme adopte une approche axée sur la préservation du capital en matière d'investissement dans le crédit immobilier, soutenue par des capacités de repérage d'occasions à l'échelle institutionnelle et une gestion rigoureuse des risques.

Un changement dans les occasions de placement : pourquoi le crédit immobilier, et pourquoi maintenant?
L’attrait du crédit immobilier n’est pas nouveau. Toutefois, les facteurs qui façonnent le marché actuel ont rendu cette occasion de placement plus marquée et, à bien des égards, plus attrayante que lors des cycles précédents. La hausse des taux d’intérêt au cours des cinq dernières années, combinée aux attentes voulant que les taux demeurent plus élevés plus longtemps, a créé l’un des contextes d’investissement les plus favorables pour le crédit immobilier, particulièrement pour Gestion de placements Manuvie (GPM). La plateforme de crédit immobilier de GPM dispose de capitaux à investir sur le marché, et aucune de ses positions historiques n’a été touchée par une baisse des évaluations.
Les rendements du crédit immobilier sont générés principalement par les revenus et les frais contractuels courants, avec une dépendance moindre à l’appréciation de la valeur des actifs et un risque limité lié aux flux de trésorerie actuels. Ces caractéristiques améliorent la prévisibilité des rendements dans un contexte marqué par l’incertitude quant aux évaluations et par la hausse des taux d’intérêt, particulièrement lorsque les prêts sont adéquatement souscrits et structurés, qu’ils sont garantis par des sûretés de grande qualité et qu’ils sont accordés en partenariat avec des promoteurs expérimentés disposant de bilans solides. Comme les résultats dépendent davantage du taux du coupon et de la structure du prêt que d’un rebond de la valeur des immeubles, les investisseurs n’ont pas besoin de tenter de prévoir le creux du marché pour viser des rendements attrayants et peuvent plutôt miser sur des rendements plus prévisibles au fil du temps.
L’un des principaux moteurs de cette tendance a été le rajustement des évaluations immobilières. À mesure que les prix se sont ajustés dans l’ensemble des secteurs (en baisse de 11,1 % à 17,4 % par rapport aux sommets atteints)¹, les prêteurs ont pu accorder de nouveaux prêts en s’appuyant sur ces valeurs réajustées et en bénéficiant de protections structurelles accrues. Les taux de base plus élevés et l’élargissement des écarts de taux ont également amélioré les rendements globaux et transféré une plus grande part du rendement courant de la position en actions vers la position en dette.
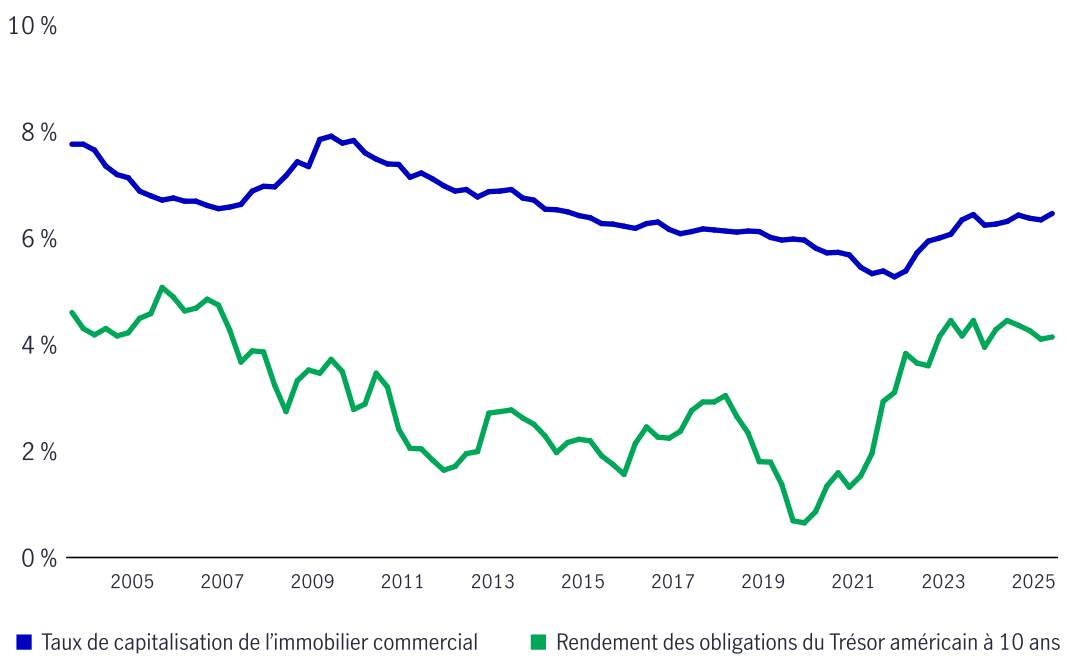
Les taux de capitalisation ont eu tendance à augmenter en raison de la hausse des taux d’intérêt et du rajustement des évaluations immobilières.
Générer un revenu courant
Les rendements sont principalement générés par des revenus contractuels provenant soit de l’exploitation des actifs (c’est-à-dire les flux de trésorerie courants), soit d’intérêts capitalisés dans le cadre du financement du prêt (réserve pour intérêts), ce qui réduit la dépendance à l’appréciation de la valeur des actifs. Bien qu’une appréciation de la valeur des actifs soit attendue dans le cadre de prêts destinés à des projets de transition ou de construction, un investissement sous forme de crédit peut offrir une plus grande prévisibilité, particulièrement durant les périodes de volatilité des évaluations.
Le crédit immobilier peut bénéficier d’une protection contre le risque de baisse intégrée à la structure du capital, puisqu’il occupe un rang prioritaire par rapport aux capitaux propres. Les clauses restrictives et les garanties offrent une protection supplémentaire. Les prêts relais et les prêts de transition peuvent également jouer un rôle pratique dans les portefeuilles, puisqu’ils ont tendance à être de plus courte durée et à taux variable. Dans un contexte où les taux d’intérêt devraient demeurer élevés plus longtemps, cet aspect revêt une importance particulière. Les coupons à taux variable évoluent en fonction du taux de référence (souvent lié au SOFR à 30 jours), ce qui contribue à maintenir des revenus en phase avec l’environnement de taux d’intérêt.
Vaste éventail d’occasions de placement
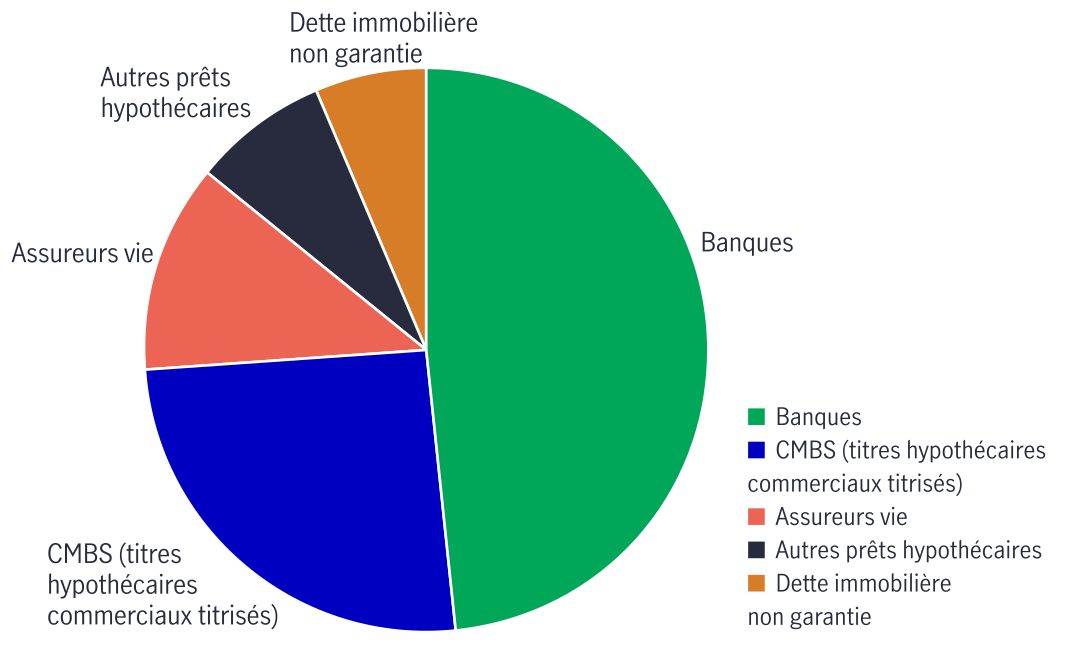
L’univers du crédit immobilier aux États-Unis comprend plus de 6,6 billions de dollars américains de dette immobilière en circulation, répartie entre les marchés publics et privés.
Marché accessible du crédit immobilier commercial américain de 6,6 billions de dollars américains
Étant donné que 3,1 billions de dollars américains de dettes arriveront à échéance au cours des cinq prochaines années, le marché du refinancement devrait constituer une source durable d’occasions de prêt. Les échéances des trois premières années demeurent élevées, en partie en raison des prolongations et des modifications de prêts, ce qui crée un vaste bassin récurrent d’occasions pour les prêteurs disciplinés et flexibles, capables de structurer leurs prêts de manière à limiter le risque de baisse tout en demeurant sélectifs.
3,1 billions de dollars américains de prêts immobiliers commerciaux (CRE) arriveront à échéance d’ici 2030.
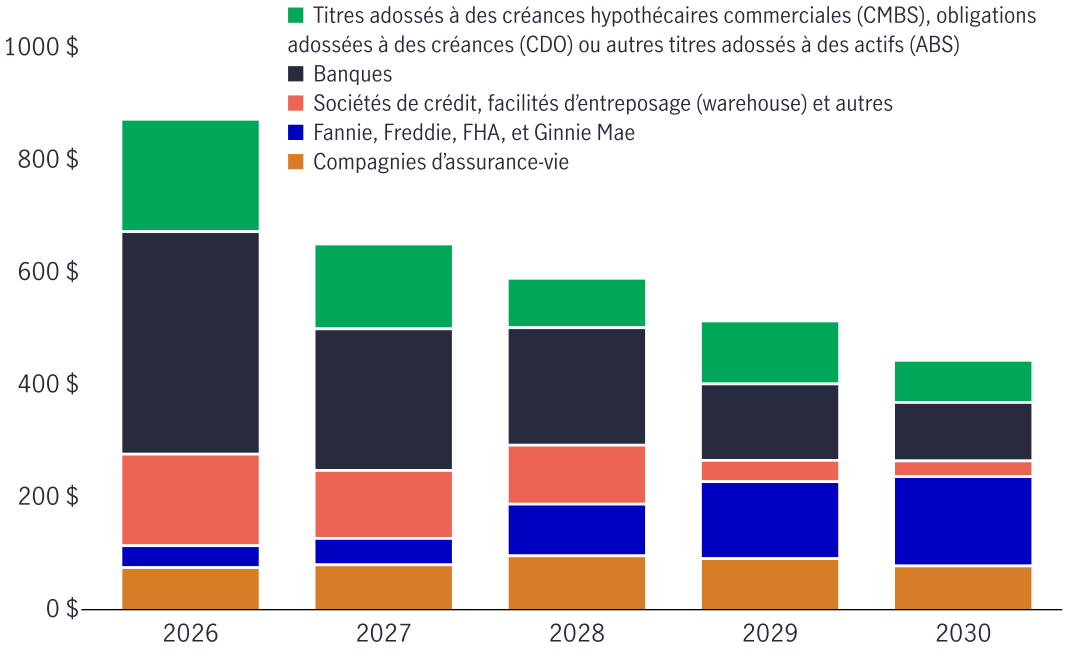
À mesure que les taux d’intérêt ont augmenté, les stratégies d’investissement en capitaux propres ont mis plus de temps à se concrétiser, ce qui a entraîné une hausse de la demande sur le marché des prêts relais et des prêts de transition. Cela s’explique par le temps plus long nécessaire pour atteindre une situation stabilisée, que ce soit par la vente de l’actif ou par l’obtention d’un financement permanent.
De plus, à mesure que les évaluations immobilières poursuivent leur rajustement, le volume des acquisitions devrait augmenter, ce qui donnera lieu à un éventail plus vaste et plus diversifié d’occasions de placement dans le crédit immobilier.
Ces facteurs ont créé un contexte dans lequel les fournisseurs privés de crédit immobilier peuvent se concentrer sur des placements bien structurés, adossés à des actifs de qualité institutionnelle, tout en bénéficiant de protections sur mesure au niveau des prêts, fondées sur un processus de diligence raisonnable comparable à celui utilisé pour les investissements en capitaux propres.
Flexibilité et diversification
Le crédit immobilier offre de multiples dimensions de diversification, notamment selon le type de bien immobilier, le plan d’affaires, la structure du capital, le profil du prêt et le canal d’exécution. L’étendue de ces occasions permet aux gestionnaires de répartir dynamiquement le capital entre les placements liés à la construction, les prêts relais, les financements transitoires et les titres, afin de tirer parti des occasions de valeur relative tout au long des cycles de marché. Grâce à une équipe de professionnels de l’investissement en mesure d’intervenir dans l’ensemble de l’univers du crédit immobilier, la plateforme de crédit immobilier de Gestion de placements Manuvie vise à offrir des rendements attrayants ajustés au risque ainsi qu’un rendement de portefeuille résilient dans différents contextes de marché, grâce à une souscription rigoureuse du crédit et à une gestion disciplinée des risques, peu importe les conditions du marché.
Générer un alpha supplémentaire grâce à une gestion rigoureuse du risque
Comme c’est souvent le cas dans les marchés du crédit privé, le recours prudent à l’effet de levier constituera un élément important de la stratégie. Les approches avec levier utilisent des facilités d’entreposage adossées à des opérations de pension livrée et des structures de financement sur prêts, complétées par l’octroi de prêts mezzanine lorsque les occasions offrent un rendement ajusté au risque intéressant. Ces outils seront utilisés dans le cadre d’une approche disciplinée axée sur la protection contre les baisses, tout en permettant au fonds d’accroître sa diversification, d’optimiser l’efficacité du capital et de gérer activement ses liquidités.
Les facilités d’entreposage adossées à des opérations de pension livrée et les structures de financement sur prêts comportent certains risques, notamment : (i) la dépendance à l’égard de la liquidité des marchés des capitaux et de la demande des prêteurs, (ii) la sensibilité à la dépréciation de la valeur des garanties, et (iii) le respect des clauses restrictives de financement. Cependant, les avantages peuvent largement l’emporter sur ces considérations, particulièrement compte tenu de la flexibilité offerte par les solutions de financement actuellement disponibles. Le marché actuel des facilités d’entreposage adossées à des opérations de pension livrée a évolué pour offrir aux prêteurs immobiliers des mécanismes permettant de limiter l’impact de la volatilité générale du marché sur leurs structures de financement. Ces changements ont rapproché le marché des facilités d’entreposage adossées à des opérations de pension livrée des structures de financement sur prêts, sans toutefois les rendre entièrement comparables. Ces solutions de levier peuvent permettre aux investisseurs : (i) d’améliorer les rendements sans accroître de façon significative le profil de risque de crédit des prêts sous-jacents, (ii) de développer efficacement leurs plateformes d’investissement, (iii) d’accroître la diversification au sein d’un portefeuille d’actifs plus étendu, et (iv) de bénéficier d’un accès fiable au capital ainsi que d’une plus grande certitude quant à l’exécution des transactions.
Comparativement aux stratégies d’investissement plus générales des marchés publics et privés, le crédit immobilier offre des profils risque-rendement hautement personnalisables qui peuvent être adaptés aux objectifs des investisseurs, avec un potentiel de rendements à deux chiffres dans certains contextes de marché. Il est important de souligner que ces rendements peuvent souvent être obtenus tout en conservant les protections associées à une position privilégiée dans la structure du capital, notamment une sûreté de premier rang sous forme d’hypothèque de premier rang. À l’inverse, les investissements en actions immobilières offrent généralement un potentiel de hausse plus élevé, mais comportent un risque de première perte et occupent une position plus subordonnée dans la structure du capital.
Un bassin ciblé d’occasions d’investissement conçu pour tirer parti du contexte de marché actuel, combiné à une stratégie de financement bien diversifiée, est essentiel pour atteindre les rendements visés tout en atténuant les risques de baisse et en se prémunissant contre les événements susceptibles de nuire au rendement.
Le crédit immobilier chez Manuvie
Gestion de placements Manuvie tire parti des capacités mondiales de la firme en immobilier dans le cadre de sa plateforme de crédit immobilier, lesquelles comprennent une équipe intégrée de recherche en immobilier et en actions, combinée à une expertise des marchés locaux et à des ressources de calibre institutionnel. Cette approche intégrée permet d’accéder à un flux constant d’occasions d’investissement auprès de promoteurs de grande qualité disposant d’une solide capitalisation, tout en soutenant un processus rigoureux de vérification diligente visant à structurer les investissements avec des mécanismes de protection adaptés contre les risques de baisse. Comparativement à ses concurrents, la plateforme est bien positionnée pour tirer parti des occasions offertes par le marché grâce à sa capacité à structurer et à mettre en œuvre des transactions sur mesure répondant aux besoins spécifiques des emprunteurs.
Le crédit immobilier a historiquement démontré sa résilience durant les périodes de volatilité des marchés, grâce aux revenus contractuels et aux mécanismes de protection structurels inhérents aux investissements en dette. En tant que membre de l’une des plus importantes organisations d’assurance au monde, Gestion de placements Manuvie applique une approche d’investissement rigoureuse axée sur la gestion du risque, mettant l’accent sur la préservation du capital, une souscription rigoureuse et une surveillance exhaustive des portefeuilles tout au long du cycle de vie des investissements.
Notes:
1 Les calculs de la baisse entre le sommet et le creux du cycle reposent sur les rendements d’appréciation indexés de l’indice NCREIF-ODCE. Des données plus récentes indiquent que les rendements d’appréciation sont redevenus positifs. Toutefois, par rapport au sommet cyclique précédent atteint entre 2021 et 2022 (selon le type de propriété), les valeurs indexées globales demeurent en baisse.
Renseignements importants
Renseignements importants
Les placements comportent des risques, y compris un risque de perte de capital. Les marchés des capitaux sont volatils et peuvent considérablement fluctuer sous l’influence d’événements liés aux sociétés, aux secteurs, à l’économie, à la politique, à la réglementation et aux marchés.
Les renseignements fournis ne tiennent pas compte de la convenance des placements, des objectifs de placement, de la situation financière ni des besoins particuliers d’une personne donnée.
Tous les aperçus et commentaires sont de nature générale et ponctuelle. Quoiqu’utiles, ils ne remplacent pas les conseils d’un spécialiste en fiscalité, en placement ou en droit. Il est recommandé aux clients actuels et potentiels de consulter un spécialiste qui évaluera leur situation personnelle. Ni Gestion de placements Manuvie, ni ses sociétés affiliées, ni ses représentants (collectivement, « Gestion de placements Manuvie ») ne fournissent de conseils dans le domaine de la fiscalité, des placements ou du droit.
Ce document est réservé à l’usage exclusif des personnes ayant le droit de le recevoir en vertu des lois et des règlements applicables des territoires de compétence. Les opinions exprimées sont celles de l’auteur ou des auteurs, et elles peuvent changer sans préavis. Nos équipes de placement peuvent avoir des opinions différentes et, par conséquent, prendre des décisions de placement différentes. Ces opinions ne reflètent pas nécessairement celles de Gestion de placements Manuvie. Bien que les renseignements et analyses figurant dans ce document aient été compilés ou formulés à l’aide de sources jugées fiables, Gestion de placements Manuvie ne donne aucune garantie quant à leur précision, à leur exactitude, à leur utilité ou à leur exhaustivité et se dégage de toute responsabilité pour toute perte découlant de l’utilisation de ces renseignements ou analyses. Ce document peut comprendre des prévisions ou d’autres énoncés de nature prospective portant sur des événements futurs, des objectifs, des stratégies de gestion ou d’autres prévisions et n’est à jour qu’à la date indiquée. Les renseignements fournis dans ce document, y compris les énoncés concernant les tendances des marchés des capitaux, sont fondés sur la conjoncture, laquelle évolue au fil du temps. Ces renseignements peuvent changer à la suite d’événements ultérieurs touchant les marchés ou pour d’autres motifs. Gestions de placements Manuvie n’est nullement tenue de mettre à jour ces renseignements.
Gestion de placements Manuvie n’assume pas de responsabilité pour quelque perte ou dommage direct ou indirect, ou quelque autre conséquence que pourrait subir quiconque agit sur la foi des renseignements de ce document. Le présent document a été produit uniquement à des fins d’information et ne se veut être ni une recommandation ni un avis professionnel.
Il ne constitue pas une offre ni une invitation à quiconque, de la part de Gestion de placements Manuvie, à acheter ou à vendre un titre, ou encore à adopter une méthode de placement, non plus qu’il indique une intention d’effectuer une opération dans un fonds ou un compte géré par Gestion de placements Manuvie. Aucune stratégie de placement et aucune technique de gestion des risques ne peut garantir le rendement ni éliminer les risques, peu importe la conjoncture du marché. La diversification et la répartition de l’actif ne sont pas garantes de profits et n’éliminent pas le risque de perte dans quelque marché que ce soit. À moins d’indication contraire, toutes les données proviennent de Gestion de placements Manuvie. Les rendements passés ne sont pas garants des rendements futurs.
À propos de Gestion de patrimoine et d’actifs Manuvie
Division de la Société Financière Manuvie, Gestion de patrimoine et d’actifs Manuvie offre des services de placement et de planification de la retraite ainsi que des conseils financiers à 19 millions de particuliers, d’institutions et de participants à des régimes de retraite dans le monde entier. Notre mission est de rendre les décisions plus simples et d’aider les gens à vivre mieux en leur donnant les moyens de bâtir un avenir meilleur. À titre de partenaire à l’écoute de nos clients et de gestionnaire responsable du capital des investisseurs, nous mettons à leur disposition notre savoir-faire en matière de gestion des risques et notre expertise approfondie des marchés publics et privés, en plus d’offrir des services complets au chapitre des régimes de retraite. Nous aspirons à ce que nos placements génèrent des retombées et des résultats optimaux tout en aidant les gens à épargner et à investir en toute confiance pour sécuriser leur avenir financier. Les produits ne sont pas tous offerts dans tous les pays. Pour de plus amples renseignements, consultez le site manulifeim.com/us/fr.
Le présent document n’a été soumis à aucun examen de la part d’un organisme de réglementation des valeurs mobilières ou autre et n’a été déposé auprès d’aucun organisme de réglementation. Il peut être distribué, s’il y a lieu, par GPA Manuvie et ses filiales et sociétés affiliées, qui comprennent la marque John Hancock Investment Management. Pour de plus amples renseignements, consultez le site manulifeim.com/institutional.
Australie : Manulife Investment Management Timberland and Agriculture (Australasia) Pty Ltd., Manulife Investment Management (Hong Kong) Limited. Canada : Gestion de placements Manuvie limitée, Distribution Gestion de placements Manuvie inc., Manulife Investment Management (North America) Limited et Marchés privés Gestion de placements Manuvie (Canada) Corp. Chine continentale : Manulife Overseas Investment Fund Management (Shanghai) Limited Company. Espace économique européen Manulife Investment Management (Ireland) Ltd., qui est habilitée et régie par l’organisme Central Bank of Ireland. Hong Kong : Manulife Investment Management (Hong Kong) Limited. Indonésie : PT Manulife Aset Manajmen Indonesia. Japon : Manulife Investment Management (Japan) Limited. Malaisie : Manulife Investment Management (M) Berhad 200801033087 (834424-U) Philippines : Manulife Asset Management and Trust Corporation. Singapour : Manulife Investment Management (Singapore) Pte. Ltd. (Company Registration No. 200709952G) Corée du Sud : Manulife Investment Management (Hong Kong) Limited. Suisse : Manulife IM (Switzerland) LLC. Taiwan : Manulife Investment Management (Taiwan) Co. Ltd. Royaume-Uni : Manulife Investment Management (Europe) Ltd., qui est habilitée et réglementée par la Financial Conduct Authority
États-Unis : John Hancock Investment Management LLC, Manulife Investment Management (US) LLC, Manulife Investment Management Private Markets (US) LLC et Hancock Natural Resource Group, Inc. Vietnam : Manulife Investment Fund Management (Vietnam) Company Limited.
Manuvie, le M stylisé, Manuvie et M stylisé et Investissements Manuvie sont des marques de commerce de La Compagnie d’Assurance-Vie Manufacturers et sont utilisées par elle, ainsi que par ses sociétés affiliées sous licence.
5930625