


L’avantage de la longévité
Conseillers, vos clients vivent jusqu’à 96 ans. Êtes-vous prêt à gérer une retraite de 40 ans?

La plupart des régimes de retraite passent à côté de l’essentiel parce qu’ils se concentrent sur le bilan financier plutôt que sur l’horizon temporel. Ce qui était autrefois un plan de 20 ans est aujourd’hui un parcours de 40 ans.
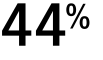
Aujourd’hui, 44 % des retraités entament cette nouvelle étape de leur vie plus tôt que prévu. Vos clients ne s’inquiètent pas seulement du risque d’épuiser leur épargne. Ils se demandent aussi comment préserver leur autonomie financière et leur indépendance à long terme.
Mettre en œuvre des mesures visant à aider les gens à vivre mieux, plus longtemps, en meilleure santé et avec une plus grande sécurité financière
La longévité ne consiste pas seulement à vivre plus longtemps, mais aussi à faire en sorte que chaque année soit pleine de vitalité, soutenue par un environnement favorable et riche en possibilités, en santé et en sécurité financière. Manuvie a lancé l’Institut de la longévité en s’engageant à y consacrer 350 millions de dollars d’ici 2030 afin de faire progresser la recherche, le leadership éclairé, l’innovation, la défense des intérêts et les partenariats communautaires.
Les Canadiens sont-ils prêts à vivre plus longtemps?
L’Indice canadien de préparation à la longévité 2026 révèle dans quelle mesure les Canadiens sont prêts à vivre plus longtemps, selon huit domaines interdépendants.
Transformer les transitions complexes de la vie en décisions financières éclairées.
Aborder des conversations sur les soins à domicile, la santé cognitive ou la réduction de la taille du logement exige beaucoup d’empathie. Ces transitions de vie sont profondément personnelles et souvent complexes à vivre et à comprendre pour les familles.
À l’ère des conseils automatisés et de l’arrivée de l’information sur le coût total, accompagner vos clients dans ces moments charnières est précisément ce qui démontre votre valeur.
En devenant un véritable partenaire à chaque étape de leur vie, vous leur offrez un accompagnement personnalisé et des conseils adaptés à leur situation, une valeur qu’un algorithme ne peut pas toujours apporter.
Nous disposons des ressources nécessaires pour vous aider à mener ces discussions délicates en toute confiance.

Découvrez notre 5e étude annuelle sur la résilience financière et la longévité pour obtenir un aperçu de la façon dont les Canadiens se préparent à une retraite qui pourrait durer 40 ans, voire davantage

Combler l’écart en matière de transfert de patrimoine. Découvrez les points de vue de notre équipe chargée des services de fiscalité, de retraite et de planification successorale afin de vous aider à guider ces conversations.
Outils de planification
Utilisez nos outils de planification pour transformer les discussions sur la longévité en une stratégie solide et durable.
Des solutions qui soutiennent votre stratégie de longévité.
Une stratégie axée sur la longévité exige davantage d’un portefeuille.
Elle doit offrir un revenu que les clients peuvent utiliser dès aujourd’hui, la souplesse nécessaire pour s’adapter à l’évolution des marchés, ainsi que des caractéristiques de flux de trésorerie qui peuvent contribuer à rendre une retraite plus longue plus facile à gérer.
Les solutions mises en vedette offrent aux conseillers un moyen concret de relier les conversations sur la longévité à des idées précises de constitution de portefeuille.
Solutions vedettes selon les besoins des clients
Solutions axées sur le revenu
Bâtir une base solide. Les clients qui se préparent à une retraite plus longue peuvent avoir besoin d’un revenu capable de soutenir leurs dépenses courantes tout en permettant à leur portefeuille de s’adapter à l’évolution des marchés. Cette catégorie met l’accent sur des solutions conçues pour aider à établir une base de revenu fiable, grâce à des sources d’exposition diversifiées aux titres à revenu fixe et à une gestion active qui peut favoriser la résilience du portefeuille au fil du temps.
Solutions d’optimisation des revenus
Suivre le rythme de la hausse des coûts. Une espérance de vie plus longue peut s’accompagner d’une augmentation des dépenses liées au mode de vie, à la santé et aux soins. Certains clients peuvent donc avoir besoin de plus qu’une approche traditionnelle axée sur le revenu.
Cette catégorie met l’accent sur des stratégies visant à accroître le potentiel de revenu tout en aidant à gérer la volatilité, afin que les clients puissent demeurer investis malgré l’évolution des conditions de marché et préserver leur pouvoir d’achat au moment où ils en ont le plus besoin.
Solutions de revenu fiscalement avantageuses
Créer une expérience prévisible. Offrez à vos clients la tranquillité d’esprit que procure un flux de trésorerie régulier et automatisé. Cette catégorie met l’accent sur des solutions et des caractéristiques qui peuvent aider à transformer l’épargne accumulée en un revenu périodique fiscalement avantageux, offrant ainsi une expérience plus prévisible à mesure que les besoins des clients à la retraite évoluent.
Donnez vie à la planification de la longévité
Les discussions sur la longévité peuvent sembler vagues et susciter des émotions, mais ces solutions permettent de les concrétiser. Les stratégies axées sur le revenu peuvent couvrir les dépenses essentielles, les solutions de revenu amélioré peuvent aider à faire face à la hausse des coûts liés au mode de vie et aux soins, et les mécanismes systématiques peuvent contribuer à générer des flux de trésorerie réguliers au fil du temps. Passez de la prise de conscience à l’action et aidez vos clients ainsi que leur famille à progresser vers un plan plus réfléchi et durable.
Communiquez avec votre expert-conseil aux ventes pour en savoir plus
Renseignements Importants
Renseignements Importants
Les fonds de placement peuvent donner lieu à des commissions, des frais de gestion et d’autres charges. Veuillez lire l’aperçu du fonds ainsi que le prospectus avant d’investir. Les fonds communs de placement et les FNB ne sont pas garantis, leur valeur varie fréquemment et les rendements passés peuvent ne pas se reproduire.
Les opinions exprimées correspondent à celles du ou des d’Investissements Manuvie au et peuvent changer selon l’évolution du marché et d’autres conditions. Tous les aperçus et commentaires sont de nature générale et ponctuelle. Quoiqu’utiles, ils ne remplacent pas les conseils d’un spécialiste en fiscalité, en placement ou en droit. Il est recommandé aux clients actuels et potentiels de consulter un spécialiste qui évaluera leur situation personnelle. Ni Investissements Manuvie, ni ses sociétés affiliées, ni ses représentants ne fournissent de conseils dans le domaine de la fiscalité, des placements ou du droit. Ni Investissements Manuvie, ni ses sociétés affiliées, administrateurs, dirigeants et salariés n’assument de responsabilité pour quelque perte ou dommage direct ou indirect, ou quelque autre conséquence que pourrait subir quiconque agissant ou non sur la foi des renseignements du present document.
Ce document a été produit à titre informatif seulement et ne constitue ni une recommandation, ni un conseil professionnel, ni une offre, ni une invitation à quiconque, de la part d’Investissements Manuvie, relativement à l’achat ou à la vente d’un titre ou à l’adoption d’une stratégie de placement, non plus qu’il indique une intention d’effectuer une opération dans un fonds ou un compte géré par Investissements Manuvie. Aucune stratégie de placement et aucune technique de gestion des risques ne peut garantir le rendement ni éliminer les risques, peu importe la conjoncture du marché. La diversification ou la répartition de l’actif ne sont pas garantes de profits et n’éliminent pas le risque de perte. À moins d’indication contraire, toutes les données proviennent d’Investissments Manuvie. Les rendements passés ne sont pas garants des rendements futurs.
Les Fonds Manuvie sont gérés par Gestion de placements Manuvie limitée. Investissements Manuvie est une dénomination commerciale de Gestion de placements Manuvie limitée.
Manuvie, Gestion de placements Manuvie, le M stylisé, Manuvie et M stylisé et Investissements Manuvie sont des marques de commerce de La Compagnie d’Assurance-Vie Manufacturers et sont utilisées par elle, ainsi que par ses sociétés affiliées sous licence.
RO5862292