Le cours a commencé : leçons sur les placements pour l’automne 2026 et au-delà
Kevin Headland, co-stratège en chef des placements, aborde trois thèmes clés, ou « leçons », sur lesquels il encourage les investisseurs à se concentrer au début de l’automne
Alors que l’été laisse place à l’automne, de nombreux investisseurs se recentrent sur leurs stratégies et leurs portefeuilles de placement. Récapitulons ce que nous avons appris sur les marchés en 2026 jusqu’à présent :
- Une quatrième année consécutive de rendements boursiers à deux chiffres serait une anomalie statistique, mais la dynamique du marché est un facteur puissant qui pourrait rendre cela possible.
- Un choc de l’offre de pétrole peut profiter aux titres de valeur et au secteur de l’énergie, mais peser sur les obligations, à condition que la croissance économique soit suffisamment forte pour soutenir la hausse des prix de l’énergie.
- C’est une question de bénéfices, de bénéfices et de bénéfices, car la croissance robuste des bénéfices de sociétés a été un facteur sous-estimé des rendements du marché cette année.
Ces leçons étant désormais bien ancrées dans les mémoires, mais toujours d’actualité, à quoi d’autre les investisseurs devraient-ils prêter attention au cours des prochains mois?
Notions de base sur l’économie : de la résilience à l’expansion
Pendant la majeure partie des deux dernières années, les économistes se sont demandé si des taux d’intérêt plus élevés allaient pousser l’économie vers une récession. Au contraire, l’économie mondiale a fait preuve d’une résilience remarquable.
Aujourd’hui, cependant, nous entrons dans une nouvelle ère.
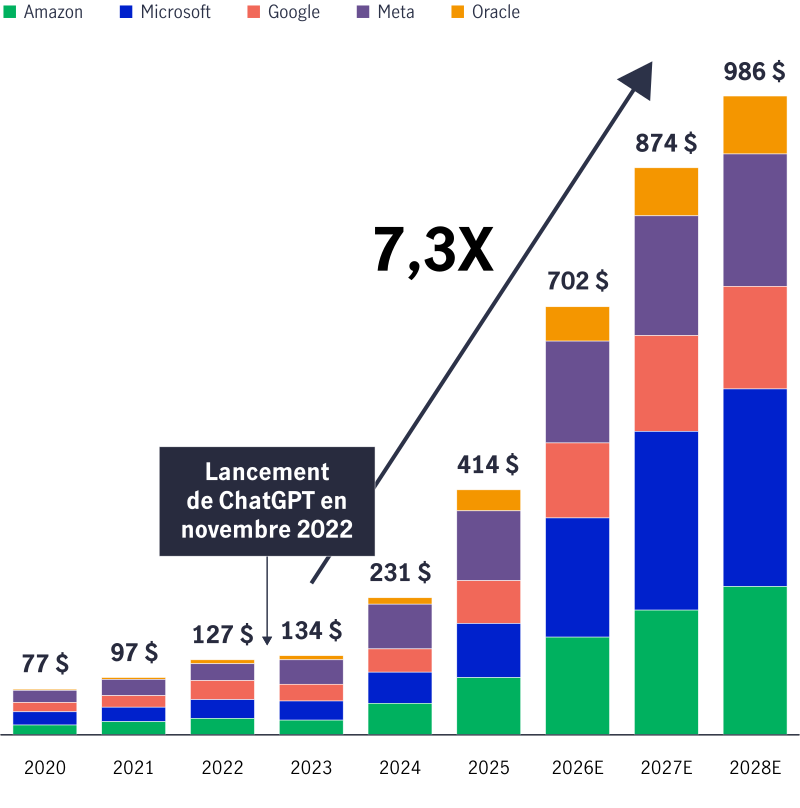
Si l’on considère l’économie mondiale, plusieurs forces puissantes soutiennent la croissance. Les gouvernements continuent d’afficher d’importants déficits budgétaires. Les dépenses de défense augmentent. La transition énergétique nécessite des investissements massifs. L’une des évolutions les plus importantes a été le rôle croissant des dépenses d’investissement liées à l’IA.
Les fournisseurs à très grande échelle et les sociétés technologiques continuent de dépenser des centaines de milliards de dollars en centres de données, en semi-conducteurs, en équipements de réseau, en infrastructures d’alimentation et en infonuagique. Ces investissements stimulent une croissance économique qui va bien au-delà de la technologie, et profitent aux entreprises industrielles, aux services publics, aux entreprises de construction et aux fabricants.
Il est à noter qu’il ne s’agit pas de tendances cycliques temporaires. Il s’agit de forces structurelles qui pourraient contribuer à alimenter l’activité économique mondiale pendant des années, ce qui met en évidence une distinction cruciale. De nombreux investisseurs entendent les mots « inflation élevée » et pensent immédiatement à la stagflation, qui est la combinaison d’une croissance atone, d’une faible productivité et d’une inflation élevée.
Mais ce n’est pas ce que nous observons. Au lieu de cela, l’économie mondiale pourrait entrer dans une période que l’on pourrait appeler un régime de croissance nominale plus élevée, ou peut-être « croi-flation », c’est-à-dire une période où la croissance demeure raisonnablement solide, où l’inflation se maintient au-dessus de la cible et où les taux d’intérêt demeurent élevés plus longtemps.
Regardez où nous en sommes aujourd’hui. Le PIB nominal des États-Unis a augmenté à un taux annualisé de près de 8 % entre le premier et le deuxième trimestres de 2026. Nous ne sommes pas en récession. En fait, il s’agit d’une économie qui génère une croissance importante des revenus, des bénéfices et des recettes fiscales.
De récentes données sur l’inflation aux États-Unis ont montré que l’IPC global a augmenté de 3,4 % par rapport à l’année dernière, tandis que l’inflation fondamentale, qui exclut les prix de l’alimentation et de l’énergie, est restée relativement modérée à 2,5 %. Dans le même temps, les bénéfices de sociétés ont généralement continué à dépasser les attentes. Les marchés du travail, bien qu’ils ralentissent, demeurent globalement solides.
Ainsi, à bien des égards, l’économie mondiale est passée du simple fait de survivre à des taux d’intérêt élevés à l’exploitation de nouveaux moteurs de croissance.
Les investisseurs ne doivent pas confondre cela avec les conditions que l’on retrouve lors d’un essor. La croissance reste modérée par rapport aux normes historiques. Toutefois, un contexte caractérisé par une expansion modérée, une croissance saine des bénéfices et un fléchissement progressif de l’inflation devrait continuer à soutenir les actifs à risque.
Géographie : repenser la diversification mondiale
La diversification des actions mondiales a toujours consisté à répartir les actifs entre différents pays et régions.
Bien que la géographie demeure importante, la situation actuelle du marché donne à penser que les investisseurs devraient chercher plus loin que le simple lieu où se trouve le siège social des entreprises. La diversification à l’étranger repose de plus en plus sur la compréhension des expositions économiques, de la composition des secteurs et des concentrations thématiques.
Prenons l’exemple des marchés émergents. L’un des changements structurels les plus importants survenus dans les pays émergents au cours de la dernière décennie a été le passage progressif à la prédominance de l’indice, qui passe d’une exposition centrée sur la Chine à une concentration sur Taïwan et la Corée, davantage axée sur les technologies.
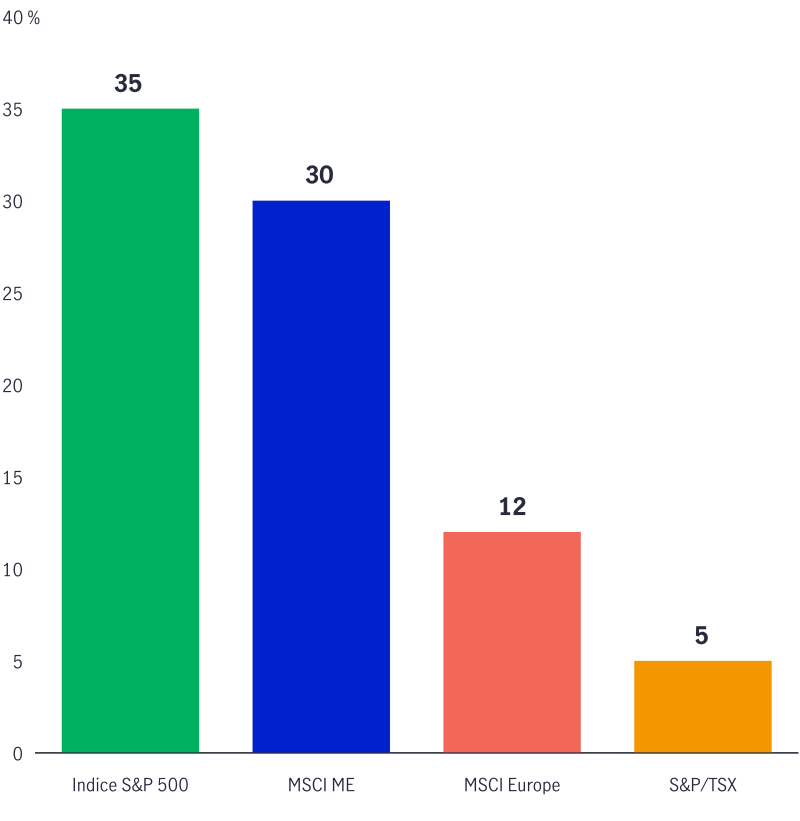
La Chine demeure le pays le plus important de l’indice MSCI Marchés émergents (environ 29 %), mais sa domination s’est considérablement amoindrie par rapport aux sommets atteints au début des années 2020, lorsque les investisseurs considéraient la Chine comme le principal scénario de croissance des pays émergents. Aujourd’hui, Taïwan et la Corée du Sud représentent ensemble près de 30 % de l’indice, au même titre que la Chine. Plus important encore, les positions en actions individuelles les plus importantes de l’indice ne sont plus des sociétés Internet chinoises.
Historiquement, les placements dans les marchés émergents ont offert aux investisseurs une exposition à différents cycles économiques, à la production de marchandises, à la croissance du secteur manufacturier et à l’expansion des économies de consommation. Aujourd’hui, bon nombre des indices des marchés émergents les plus importants sont fortement influencés par une poignée de sociétés technologiques directement liées à l’écosystème de l’intelligence artificielle.
Ce changement rend sans doute l’indice des marchés émergents moins dépendant de la croissance intérieure de la Chine et davantage tributaire de l’innovation technologique mondiale, qui a stimulé récemment le rendement des actions des marchés émergents. Toutefois, elle a également amplifié le risque de concentration autour du cycle des semi-conducteurs. Si les dépenses en capital liées à l’IA venaient à ralentir, entraînant un affaiblissement du cycle des semi-conducteurs, les rendements des indices des marchés émergents pourraient devenir vulnérables.
Ainsi, à bien des égards, les marchés émergents sont désormais corrélés avec le thème mondial de l’IA au lieu de constituer une source diversifiée de rendement.
En revanche, les marchés développés tels que l’Europe et le Japon présentent des occasions différentes.
Les indices européens offrent généralement une meilleure exposition au secteur industriel, aux services financiers, aux soins de santé, aux biens de consommation et aux exportateurs mondiaux. Le Japon offre une exposition à l’automatisation, à la robotique, à la fabrication de précision, aux institutions financières et à la réforme de la gouvernance d’entreprise. Aucun de ces marchés n’est à l’abri des tendances technologiques, mais les deux affichent généralement une moindre concentration sur les actions liées à l’IA que de nombreux indices de référence américains ou des marchés émergents. Il en résulte une source de diversification potentiellement plus équilibrée.
Cela soulève une leçon importante pour les investisseurs : la diversification ne doit pas être mesurée uniquement par le nombre de pays dans un portefeuille. Deux marchés peuvent se trouver aux quatre coins du monde, mais ils pourraient tous deux être étroitement liés au même thème macroéconomique sous-jacent.
La question la plus pertinente n’est peut-être pas « Où ai-je investi? », mais plutôt « À quels risques et quelles occasions ai-je une exposition? ».
Cours de mathématiques : les obligations sont de retour, mais à un détail près
Pendant des années, les placements dans les titres à revenu fixe ont été assez simples. La baisse des taux d’intérêt et la modération de l’inflation ont généralement soutenu les cours obligataires, créant ainsi un contexte favorable pour les investisseurs souhaitant bénéficier à la fois de revenus et d’une plus-value du capital.
Le contexte actuel est différent.
Les rendements des obligations gouvernementales à long terme ont atteint des niveaux inégalés depuis la crise financière mondiale. Si les taux plus élevés du marché peuvent augmenter le flux de revenus disponibles pour les détenteurs d’obligations, ils mettent également en évidence ce qui peut être une réalité douloureuse pour de nombreux investisseurs en titres à revenu fixe : lorsque les taux augmentent, les cours des obligations baissent.
Dans certains cas, cette relation mathématique a pesé sur les rendements des titres à revenu fixe au cours des cinq dernières années environ. Le défi auquel sont confrontés les marchés aujourd’hui est que plusieurs facteurs peuvent continuer à maintenir les rendements à long terme à un niveau élevé.
Bien que l’inflation ait quelque peu diminué, elle pourrait s’avérer plus persistante que ne le prévoient de nombreux investisseurs, dans un contexte de croissance toujours positive des salaires, d’inflation ferme des services et d’investissements continus des entreprises dans les infrastructures d’IA (centres de données, usines de semi-conducteurs, etc.) ainsi que dans d’autres secteurs à l’échelle mondiale.
Pendant ce temps, les gouvernements du monde entier continuent d’émettre des montants substantiels de titres de créance afin de financer leurs programmes de dépenses et de répondre à leurs déficits budgétaires. À mesure que l’offre d’obligations augmente, les investisseurs exigent souvent des rendements plus élevés.
En effet, les investisseurs obligataires peuvent se retrouver en concurrence avec les gouvernements et les sociétés technologiques pour le même montant global de l’épargne.
Le résultat pourrait être des rendements à long terme structurellement plus élevés que ceux auxquels les investisseurs se sont habitués depuis la crise financière mondiale – un risque pour les détenteurs actuels d’obligations, mais qui pourrait sembler intéressant pour les investisseurs axés sur le revenu, qui pourraient tirer parti des rendements plus élevés.
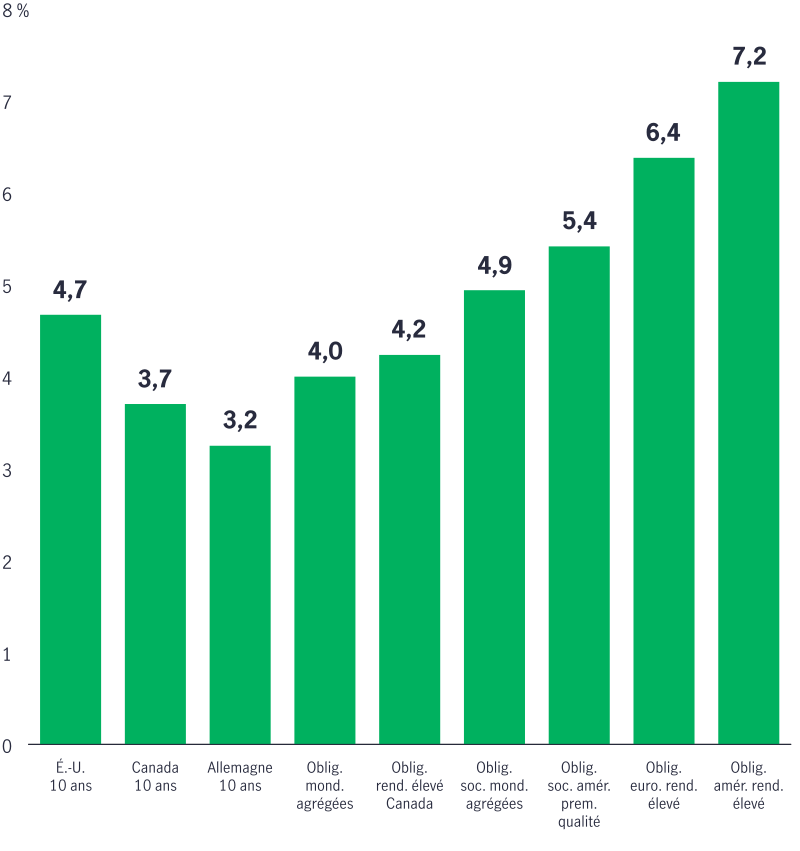
Cette évolution du marché obligataire soulève une question essentielle : si le rendement des obligations gouvernementales est d’environ 5 %, les investisseurs devraient-ils automatiquement y affecter des capitaux? Pas nécessairement.
Il est utile de comparer la dette publique avec un rendement de 5 % et les obligations de sociétés nord-américaines ou européennes de première qualité affichant des rendements similaires ou supérieurs.
Bien qu’elles présentent souvent un risque de crédit plus élevé que les obligations gouvernementales, les obligations de sociétés offrent généralement une compensation supplémentaire sous la forme d’une prime de rendement. De nombreuses sociétés peuvent offrir des occasions attrayantes de rendement corrigé du risque, en particulier si les bilans des entreprises restent sains et que la croissance économique se poursuit.
Outre le risque de crédit, les investisseurs doivent tenir compte du risque lié aux taux d’intérêt. C’est là qu’intervient la gestion active de la durée : elle permet de piloter rigoureusement la sensibilité aux taux d’intérêt d’un portefeuille obligataire, tout en diversifiant judicieusement les sources de rendement dans l’ensemble des secteurs du marché et des régions.
Que ce soit par le biais des titres de créance de sociétés nord-américaines, des marchés européens du crédit ou des obligations souveraines sélectivement positionnées, les investisseurs en titres à revenu fixe ont aujourd’hui accès à une gamme d’actifs productifs de revenus plus large que jamais au cours de la décennie écoulée.
Dernière réflexion : soyez vigilants, mais opportunistes
Des données sur l’inflation et des rapports sur les bénéfices aux réunions des banques centrales et bien plus encore, le reste de l’année 2026 sera à surveiller. Malgré les nombreux facteurs défavorables potentiels dans les mois à venir, d’ordre économique, politique et géopolitique, nous continuons de penser que les occasions abondent sur les marchés des actions et des titres à revenu fixe pour les investisseurs prêts à penser à l’échelle mondiale et à remettre en question les hypothèses conventionnelles.
Renseignements importants
Renseignements importants
Les placements comportent des risques, y compris le risque de perte du capital. Les marchés des capitaux sont volatils et peuvent considérablement fluctuer sous l’influence d’événements liés aux sociétés, aux secteurs, à l’économie, à la politique, à la réglementation et aux marchés.
Les renseignements fournis ne tiennent pas compte de la convenance des placements, des objectifs de placement, de la situation financière, ni des besoins particuliers d’une personne donnée.
Tous les aperçus et commentaires sont de nature générale et ponctuelle. Quoiqu’utiles, ils ne remplacent pas les conseils d’un spécialiste en fiscalité, en placement ou en droit. Il est recommandé aux clients actuels et potentiels de consulter un spécialiste qui évaluera leur situation personnelle. Ni Investissements Manuvie, ni ses sociétés affiliées, ni ses représentants (collectivement, « Investissements Manuvie ») ne fournissent de conseils dans le domaine de la fiscalité, des placements ou du droit.
Ce document est réservé à l’usage exclusif des personnes ayant le droit de le recevoir en vertu des lois et des règlements applicables des territoires de compétence. Les vues exprimées sont celles de l’auteur ou des auteurs et elles peuvent changer sans préavis. Nos équipes de placement peuvent avoir des opinions différentes et, par conséquent, prendre des décisions de placement différentes. Ces opinions ne reflètent pas nécessairement celles d’Investissements Manuvie. Bien que les renseignements et analyses figurant dans ce document aient été compilés ou formulés à l’aide de sources jugées fiables, Investissements Manuvie ne donne aucune garantie quant à leur précision, à leur exactitude, à leur utilité ou à leur exhaustivité et se dégage de toute responsabilité pour toute perte découlant de l’utilisation de ces renseignements ou analyses. Le présent document peut comprendre des prévisions ou d’autres énoncés prospectifs portant sur des événements futurs, des objectifs, des stratégies de gestion ou d’autres prévisions, et n’est à jour qu’à la date indiquée. Les renseignements fournis dans le présent document, y compris les énoncés concernant les tendances des marchés des capitaux, sont fondés sur la conjoncture, laquelle évolue au fil du temps. Ces renseignements peuvent changer à la suite d’événements ultérieurs touchant les marchés ou pour d’autres motifs. Investissements Manuvie n’est nullement tenue de mettre à jour ces renseignements.
Investissements Manuvie n’assume pas de responsabilité pour quelque perte ou dommage direct ou indirect, ou quelque autre conséquence que pourrait subir quiconque agit sur la foi des renseignements de ce document. Le présent document a été produit uniquement à des fins d’information et ne se veut être ni une recommandation ni un avis professionnel.
Il ne constitue pas une offre ni une invitation à quiconque, de la part d’Investissements Manuvie, à acheter ou à vendre un titre, ou encore à adopter une méthode de placement, non plus qu’il indique une intention d’effectuer une opération dans un fonds ou un compte géré par Investissements Manuvie. Aucune stratégie de placement et aucune technique de gestion des risques ne peut garantir le rendement ni éliminer les risques, peu importe la conjoncture du marché. La diversification ou la répartition de l’actif ne sont pas garantes de profits et n’éliminent pas le risque de perte. À moins d’indication contraire, toutes les données proviennent d’Investissments Manuvie. Les rendements passés ne sont pas garants des rendements futurs.
Ce document n’a été soumis à aucun examen de la part d’un organisme de réglementation en matière de valeurs mobilières ou autre, et il n’a été déposé auprès d’aucun tel organisme. Il peut être distribué, s’il y a lieu, par Investissments Manuvie. Manuvie, le M stylisé, Manuvie et M stylisé et Investissements Manuvie sont des marques de commerce de La Compagnie d’Assurance-Vie Manufacturers et sont utilisées par elle, ainsi que par ses sociétés affiliées sous licence.
5893731 9/26